Nuevo reglamento fortalece la protección de los usuarios y las usuarias de servicios financieros
La normativa incorpora un enfoque preventivo de supervisión, amplía los derechos de las personas y refuerza las obligaciones de las entidades financieras en un entorno cada vez más digital.
SANTO DOMINGO, 12 oct,.- La Junta Monetaria publicó la actualización del Reglamento de Protección al Usuario de los Productos y Servicios Financieros, con el fin de modernizar el marco de protección a los usuarios y usuarias, fortalecer sus derechos y elevar los estándares de transparencia, responsabilidad y conducta de mercado que deben observar las entidades supervisadas.
El nuevo reglamento introduce cambios significativos orientados a garantizar un trato más justo, equitativo y transparente, al tiempo que adapta las disposiciones regulatorias a las nuevas dinámicas de los servicios y productos financieros digitales y a los principios y mejores prácticas internacionales en materia de protección al usuario financiero.
Uno de los principales avances es la transición de un modelo de supervisión predominantemente de cumplimiento y reactivo hacia un enfoque preventivo que se fundamenta en la supervisión basada en riesgo de la conducta de mercado. Esto implica que la supervisión se concentrará en la actuación de las entidades durante todo el ciclo de vida de los productos y servicios financieros, desde su diseño y comercialización hasta su ejecución y finalización, promoviendo prácticas alineadas con los intereses de los usuarios y las usuarias financieras antes, durante y con posterioridad a la contratación.
La actualización también refuerza la protección de las personas en condición de vulnerabilidad y promueve una mayor coordinación entre las entidades supervisadas y los organismos supervisores para prevenir riesgos de conducta y fortalecer la confianza en el sistema financiero.
Entre las novedades más relevantes figura la adecuación de los derechos de los usuarios y las usuarias. El reglamento reconoce expresamente el derecho a recibir productos y servicios adecuados a sus necesidades, así como al trato justo, responsable y respetuoso. Además, las personas podrán solicitar en cualquier momento que sus datos sean excluidos de bases utilizadas con fines promocionales o publicitarios.
Asimismo, incorpora períodos de reflexión y retractación en favor de los usuarios para determinadas contrataciones, estableciendo que las entidades deberán conceder un plazo mínimo de 24 horas para que el usuario o la usuaria evalúe la información de un producto o servicio antes de formalizar el contrato.
También se reconoce el derecho a obtener la devolución proporcional de costos, cargos o comisiones pagados por adelantado que no hayan sido efectivamente utilizados en caso de cancelación anticipada de determinados productos.
En materia de información y contratación, la normativa promueve contratos de adhesión más claros y estandarizados, obliga a las entidades a entregar una hoja resumen con las condiciones esenciales de contratación y fortalece las reglas sobre publicidad financiera para evitar mensajes engañosos, ambiguos o incompletos.
Además, refuerza las medidas para prevenir prácticas abusivas, como los débitos a cuentas sin autorización expresa del titular o la negativa a entregar constancias de cancelación de productos y servicios.
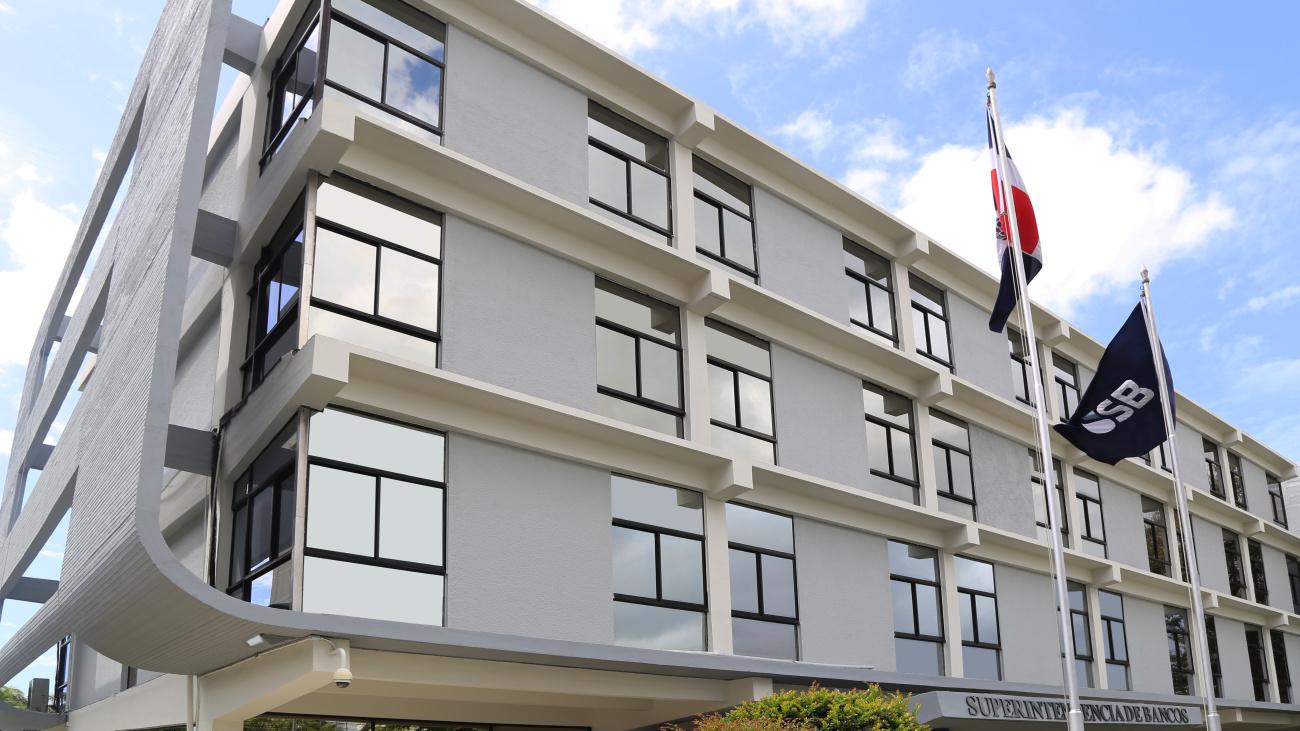
El reglamento también fortalece el sistema de reclamaciones de los usuarios financieros. Entre los cambios se encuentra la ampliación de 60 a 90 días calendario del plazo para presentar reclamaciones ante la Superintendencia de Bancos (SB) cuando la respuesta de la entidad no resulte satisfactoria o no sea emitida dentro del plazo establecido. De igual forma, exige que las respuestas ofrecidas por las entidades sean debidamente fundamentadas y trazables, garantizando mayor transparencia y comprensión por parte de los usuarios.
Otro de los ejes de la actualización es la incorporación expresa de los servicios financieros digitales al marco de protección del usuario. La normativa reconoce al usuario como titular de sus datos personales, limita el tratamiento de la información al consentimiento informado y establece que los mismos niveles de protección aplicarán tanto para los canales físicos como para plataformas digitales, banca en línea, aplicaciones móviles y otros servicios financieros tecnológicos.
Para las entidades supervisadas, el reglamento introduce nuevas obligaciones relacionadas con la implementación de políticas internas de protección y empoderamiento al usuario y conducta de mercado, la capacitación obligatoria del personal que interactúa con clientes, la prevención de conflictos de interés, y la adopción de mecanismos para detectar y gestionar transacciones fraudulentas o no autorizadas. Además, las EIF deberán conocer las capacidades financieras de sus clientes antes de concederles créditos o aumentar límites que podrían impactar en su bienestar y salud financiera, por sobreendeudamiento.
La normativa también incorpora disposiciones específicas sobre la recuperación de deudas, la venta de carteras y los servicios tercerizados, garantizando que los usuarios reciban un trato justo y respetuoso aun cuando las gestiones sean realizadas por terceros contratados por las entidades financieras o cesionarios de cartera.
Finalmente, el reglamento procura fortalecer el rol del ente supervisor mediante la ampliación de sus facultades sobre conducta de mercado y la incorporación de nuevos sujetos bajo el alcance de determinadas disposiciones regulatorias.
Asimismo, se refuerza el monitoreo preventivo de riesgos y prácticas comerciales para identificar oportunamente posibles situaciones que puedan afectar a los usuarios financieros.
El Reglamento de Protección al Usuario de los Productos y Servicios Financieros entró en vigor este lunes, pero en su artículo 141 se prevé que las entidades que necesiten un período de adecuación para implementar aspectos específicos de la nueva normativa deberán solicitarlo a la SB. Este tiempo no puede ser superior a un año, ni suspende o difiere la aplicación de las demás disposiciones del reglamento.
Del mismo modo, este ente supervisor tiene un plazo límite seis meses para emitir el instructivo para la aplicación de este reglamento.
Con esta actualización, la Autoridad Monetaria y Financiera consolida un marco regulatorio más moderno, inclusivo y adaptado a los desafíos de la transformación digital, promoviendo una mayor protección para los usuarios financieros y fortaleciendo la confianza y transparencia en el sistema financiero dominicano.